TOP/よくある質問/リノベーションの費用は、住宅ローンと一緒に借りられますか?審査はいつ受けますか?

カウンターの椅子と、白いソファのあるLDK

中古を買ってリノベーションについて公開日 2026.11.20

リノベーションの費用は、住宅ローンと一緒に借りられますか?審査はいつ受けますか?

岡本 光

回答した人

岡本 光

ざっくり言うと

  • 借りられる場合があります。中古マンションの購入費用とリノベーションの費用を、1つの住宅ローンにまとめて借りられる商品があります。扱っているのは一部の金融機関です。
  • 物件の購入を申し込むころに事前審査(仮審査)を、売買契約のあとに本審査を受けます。これはREFORMAでご案内している流れで、金融機関によって違うことがあります。

中古マンションを買ってリノベーションするとき、工事の費用を物件の代金とは別に用意するのかどうかは、気になるところです。まとめて借りるローンの仕組みと、リフォームローンとの違い、審査の流れと、申し込みのときに要る書類をまとめました。

1.物件と工事の費用を、まとめて借りる

中古住宅の購入費用とリフォームの費用をまとめて融資する住宅ローンがあり、「一体型」と呼ばれています。扱っているのは民間の金融機関の一部なので、使えるかどうかは金融機関に確かめます。

まとめて借りる場合は、購入費用と工事の費用を合わせた返済額で審査されます。

借り方は、総額から考える

まとめて借りるかどうかは、物件価格とリノベーションの費用、諸費用を合わせた総額から考えます。REFORMAでは、はじめのご相談で総額の考え方をお伝えしています。

2.リフォームローンとの違い

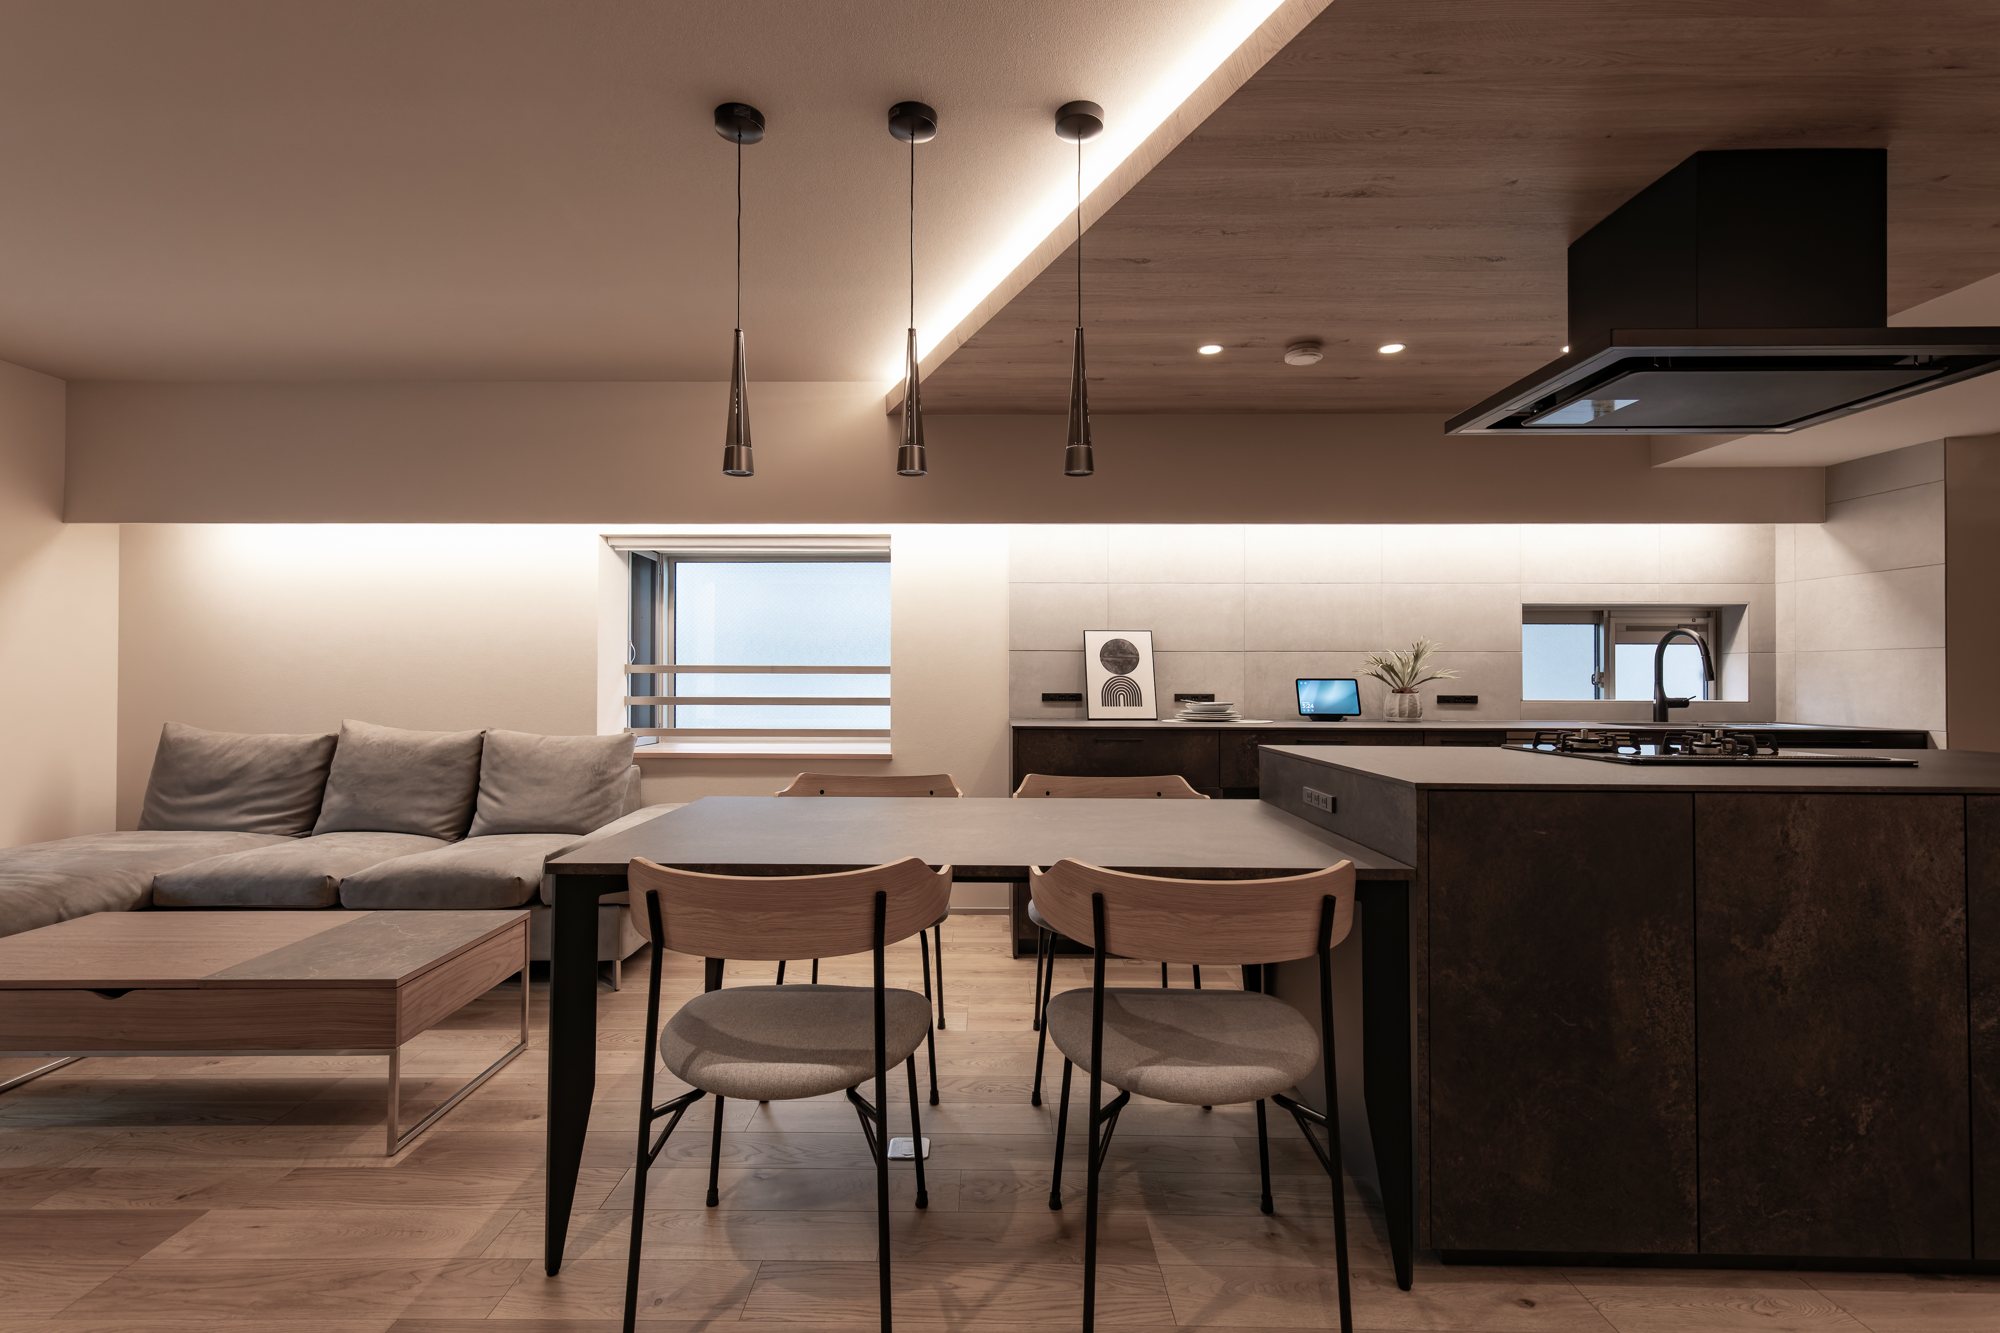
リビング・ダイニングとアイランドキッチン

リフォームに使えるローンには、担保の要らない「無担保型」のリフォームローンと、住まいに抵当権(住まいを担保にする権利)を設定する「有担保型」の住宅ローンがあります。

無担保型は抵当権の設定が要らず、審査が少なく早く借りられるとされています。借りられる額や返済の期間、金利の条件は有担保型と違うので、金融機関で比べて確かめます。

買ったあとで工事の費用を借りる場合

中古住宅を買ったあとでリフォームの費用を借りる場合は、通常は無担保型のリフォームローンを使うことになります。まとめて借りたいときは、買う前の段階から金融機関に相談しておきます。

3.事前審査は、売買契約の前に

事前審査(仮審査)は、売買契約を結ぶ前に申し込めます。ローンを組めるか、どのくらい借りられるかを、契約の前に確かめるための審査です。

REFORMAでは、物件の購入を申し込むころに事前審査を受けられるよう、リノベーションの概算の見積書をお出しします。

事前審査のあとに、本審査がある

事前審査に通っても、本審査に通らない場合があります。事前審査を受けなくても申し込める金融機関もあり、審査の流れは金融機関によって違います。

4.売買契約のあとに、本審査

REFORMAでご案内している流れでは、売買契約のあとに本審査を受けます。本審査では、金融機関と保証会社が、提出した書類をもとに詳しく調べます。物件の担保としての評価や、団体信用生命保険(ローンを借りる人が入る保険)に入れる健康状態かどうかも確かめます。

本審査では、工事請負契約書(工事を頼む契約書)や正式な見積書を求められることが多いため、REFORMAでは、売買契約のあと、すぐにプランと見積もりを固めて工事の契約をします。

ローン特約とは

ローン特約は、買主に落ち度がないのに住宅ローンを借りられなかったとき、売買契約を無条件で解除できる取り決めです。ローンを使って買う場合は、付けるのが一般的とされています。特約の期日までに、本審査の承認が要ります。

5.申し込みのときに要る書類

一体型のローンでは、申し込みのときに、工事の金額を見積書や工事請負契約書(工事を頼む契約書)で確かめる金融機関があります。条件は金融機関ごとに違います。

REFORMAでは、まとめて借りるローンについて、金融機関に前もって相談します。

6.お金を借りる契約から、決済まで

本審査で承認されたら、金融機関とお金を借りる契約を結びます。融資は物件の引き渡しの日に合わせて実行され、同時に抵当権(住まいを担保にする権利)の設定登記をします。

決済のあとに、工事が始まる

決済(代金を払い、物件の引き渡しを受けること)で所有権が移るまでは、着工できません。REFORMAでは、決済の日から逆算して、スケジュールを決めます。

まとめ

物件の購入費用とリノベーションの費用は、1つの住宅ローンにまとめて借りられる場合があります。扱う金融機関は一部で、条件もそれぞれ違います。REFORMAでは概算の見積書をお出しし、金融機関に前もって相談しながら進めます。

ローンの審査は、購入を申し込むころの事前審査と、売買契約のあとの本審査の順に進みます。本審査には工事の契約書や正式な見積書が要ることが多いので、売買契約のあとは、すぐにプランと見積もりを固めます。流れは金融機関によって違うので、早めに確かめておきましょう。

この記事のポイント

Qリフォームローンとは、何が違いますか。

リフォームローンには担保の要らない無担保型があり、住宅ローンは住まいに抵当権を設定します。借りられる額や期間、金利の条件が違います。

詳しくは「リフォームローンとの違い」をご覧ください。

Q申し込みには、工事の見積書が要りますか。

見積書や工事請負契約書で工事の金額を確かめる金融機関があります。REFORMAでは、事前審査用に概算の見積書をお出しします。

詳しくは「申し込みのときに要る書類」をご覧ください。

Q事前審査に通れば、本審査も通りますか。

事前審査に通っても、本審査に通らない場合があります。本審査では、物件の担保としての評価なども詳しく確かめます。

詳しくは「事前審査は、売買契約の前に」をご覧ください。

Qローン特約があれば、どんな場合も解除できますか。

買主が審査に要る手続きをしなかった場合など、買主の落ち度で借りられなかったときは、適用されません。

詳しくは「売買契約のあとに、本審査」をご覧ください。

岡本 光のワンポイントアドバイス

岡本 光

金融機関に相談するときは、物件とリノベーションの費用をまとめて借りたいことを、はじめに伝えてみてください。扱いがあるかどうかと、要る書類を早めに確かめられます。